米中間選挙直前、AI株・セキュリティ株の動き
2026年10月の市況
9月版「債券投資のタイミング」を読んだ前提で、10月に変わった点を中心にまとめる
9月版からの変化
主な変化
項目 |
9月版 |
10月 |
|---|---|---|
米10年債 |
5.11%(9月23日) |
10月5日に5.31%、30日は4.94% |
日本10年債 |
3%超 |
2.88%(10月29日) |
AI関連株 |
高値を更新 |
10月中旬に下落、下旬は Meta・Alphabet・Intel の決算で下落。CoreWeave の信用不安 |
上下院とも民主党の確率 |
49%(Kalshi) |
71%(Kalshi、11月1日) |
運用会社の基本シナリオ |
ねじれ |
上下院とも民主党に移る |
出典:米財務省、財務省、Kalshi(公開 API、11月1日)、野村證券(9月の Kalshi)、BNY(2026年10月)
金利の動き
長期金利の水準
米10年債は10月5日に年初来最高の5.31%、10月23日は5.00%、30日は4.94%
米30年債は10月7日に5.67%、10月23日は5.33%、30日は5.31%
日本10年債は9月末に3.06%、10月22日は2.91%、29日は2.88%
日本は日銀会合の10月30日の値がまだ出ていない。出典:米財務省、財務省
Note
9月版:米10年債 5.11%(9月23日)、日本10年債は3%超で約30年ぶりの水準
日米のイールドカーブ
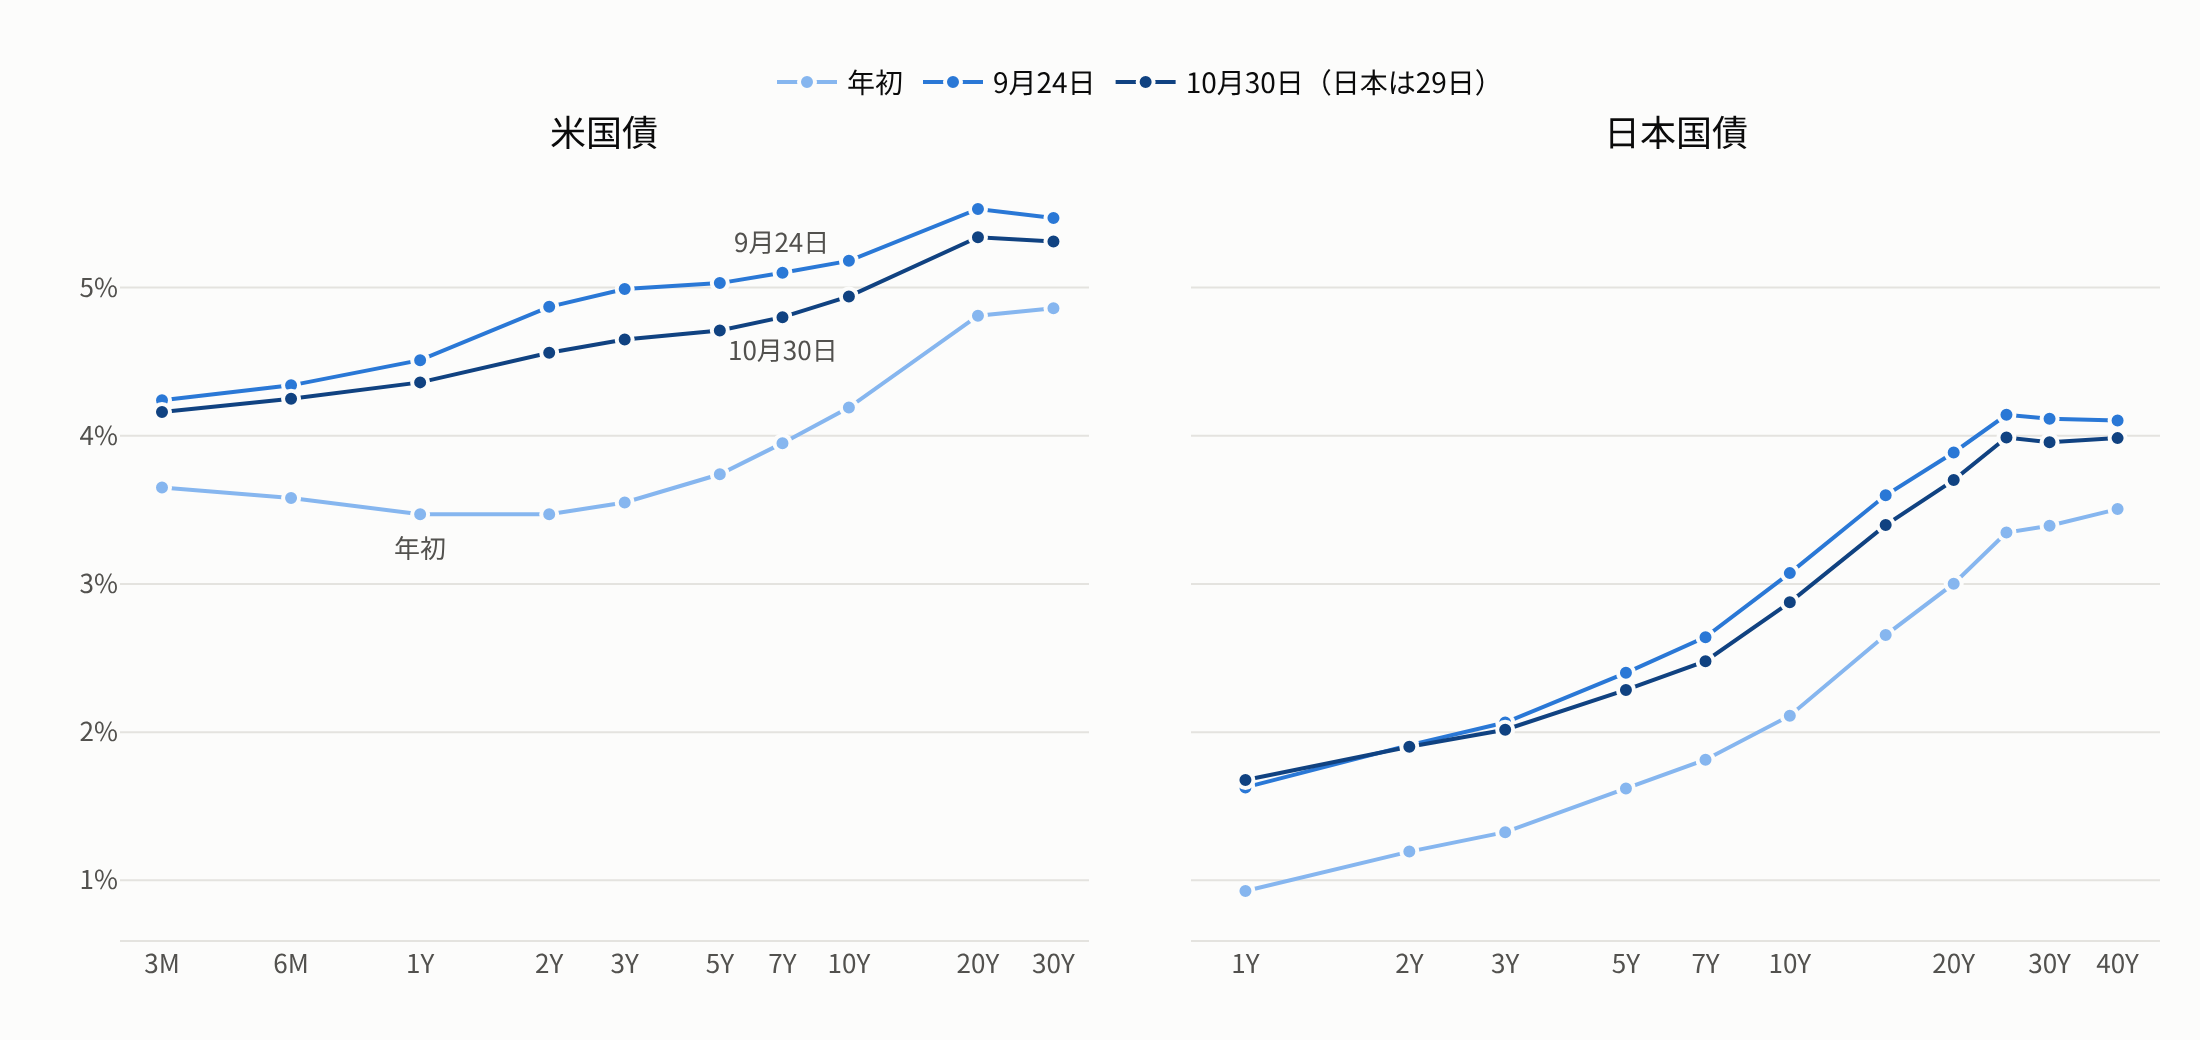
出典:米財務省、財務省(年初は米国1月2日、日本1月5日。最新は米国10月30日、日本10月29日)
長短金利差の変化
時点 |
米国(2-10年 / 10-30年) |
日本(2-10年 / 10-30年) |
|---|---|---|
9月24日 |
+31 / +29bp |
+116 / +104bp |
10月22日 |
+31 / +33bp |
+100 / +104bp |
10月30日(日本は29日) |
+38 / +37bp |
+97 / +108bp |
米国:10月7日に+51bp まで広がった後、再び縮小。10月30日は2年債の低下で2-10年がまた拡大
日本:2-10年は縮小が続く。10-30年は10月29日に+108bp へ拡大
出典:米財務省、財務省のデータから算出
Note
9月版:米国は年初から縮小が続き、9月21日に年初来最小の+20bp。日本は7月まで拡大した後に縮小
FOMC と日銀
FOMC(10月28日):誘導目標3.75〜4.00%で据え置き。反対した Cook 理事と Hammack 総裁は、どちらも0.25%の利上げを主張
日銀(10月30日):政策金利1.25%程度で据え置き(9月18日に1.00%から引き上げ済み)。賛成8・反対1で、反対の委員は1.5%を提案
日銀は基調物価を「2%と概ね整合的」とし、今後は上振れのリスクに注意すると書いた。「達した」としたのは反対の委員だけ
日銀は ETF の年間の売却を約3,300億円から約8,600億円(簿価)へ増やす。2027年1月から
米10年債は FOMC の日に5.05%まで上げた後、30日は4.94%
12月の利上げの織り込みは7〜8割(OANDA・外為どっとコム、二次資料)。出典:FRB 声明(10月28日)、日本銀行「当面の金融政策運営について」・展望レポート(10月30日)、米財務省
米国の景気指標
指標 |
結果 |
|---|---|
7〜9月期 GDP 速報 |
年率+3.4%(予想+3.2%) |
9月 CPI |
前年比3.7%、コア2.6%。どちらも予想を上回る |
9月 雇用者数 |
+2.9万人(予想は約9万人)。失業率4.2% |
新規失業保険申請 |
19.4万件(10月24日までの週)。低い水準 |
9月 PCE 物価 |
前年比3.6%、コア3.1%。実質の個人消費は横ばい |
9月 ISM 製造業 |
54.5。9か月続けて50を上回る |
予想は二次資料の集計。ISM サービス業、消費者信頼感は確認していない。10月分は ISM 製造業が11月2日、雇用統計が11月6日。出典:BEA(PCE は10月29日公表)、BLS、米労働省、ISM(PNC 経由)
Note
FOMC の声明は景気を「力強いペースで拡大」と表現。12月の利上げの確率は8割台(CME FedWatch、10月28日、二次資料経由)
10月のAI関連株と信用不安
10月の動き
日付 |
出来事 |
|---|---|
10月13日 |
韓国発の半導体株安。CoreWeave の社債利回りが15%に |
10月14日 |
CPI 上振れで利上げ観測。CoreWeave 株 −15.5% |
10月15日 |
CoreWeave の CDS が一時1,140bp。株価は +5.9% |
10月16日 |
ナスダック100 −2.3%(過剰投資・資金繰り・利回り) |
10月22日 |
Meta 決算後にナスダック −2.6%、Meta −7%。CoreWeave −10% で17カ月ぶりの安値 |
日付は米国時間。10月14日はナスダックも大幅安。出典:CNBC(10月14・15日)、OANDA(10月14・19日)、野村総合研究所 木内登英(10月15日)、The Money Overview・CappNotes(10月22日)
10月下旬の決算後の株価
日付 |
出来事 |
|---|---|
10月29日 |
Alphabet −12.6%。時価総額は約5,000億ドル減り、上場以来最悪の1日 |
10月30日 |
Intel −28.6%。10〜12月期の見通しが弱く、1970年代以来最悪の1日 |
10月30日 |
Amazon −1.4%(寄り付きは約−5%)。ナスダック総合 −2.9%、10月の月間は −5.3% |
終値ベース。Microsoft の終値ベースの騰落率、10月22日以降の CDS、Meta の起債は確認していない。Apple の決算は11月2日の予定。出典:Fox Business(WSJ の数値)、CNBC(10月30日)、Yahoo Finance、FRED、Intel 決算発表(SEC)、Financial Times の見出し
ハイパースケーラーの決算
会社 |
内容 |
|---|---|
Amazon |
直近12か月のフリーキャッシュフローが −424億ドル。長期債務は656億ドル(2025年末)から1,731億ドルへ。最大約800億ドルの担保付き融資枠も開示 |
Alphabet |
長期債務は1年で216億ドルから1,251億ドルへ。2027年の設備投資は「大幅に増える」 |
Microsoft |
7〜9月期の設備投資は452億ドル(+30%)。10〜12月期は500億ドル超 |
長期債務は9月末時点。Amazon の融資枠は 10-Q だけに記載(2027〜28年に引き出し、購入した資産が担保)。Microsoft は決算説明会の書き起こし(二次資料)。出典:Amazon 決算発表(10月29日)・10-Q、Alphabet 10-Q、CNBC(10月28日)
Note
AI の単価:OpenAI と Anthropic の平均単価は1か月で −27%、トークン量は +37%(Ramp AI Index、10月23日までの週。Ramp の利用企業の一部)
CoreWeave の負債
項目(6月30日時点) |
金額 |
|---|---|
借入(会社全体が返済義務を負う分) |
314億ドル(前期末207億ドル) |
借入(特定の資産に限られる分) |
37億ドル |
リース負債(1年を超える分) |
157億ドル |
元本の返済(2026年の残り / 2027年) |
44億ドル / 62億ドル |
受注残 |
1,037億ドル |
4〜6月期の純支払利息は6.4億ドル(前年同期の2.4倍)。9月に転換社債42億ドルを追加で発行。出典:CoreWeave 10-Q(2026年第2四半期、8月12日提出)、8-K(9月22日)
信用不安の広がり
CoreWeave の5年物 CDS は約1,038bp(1年前の2.6倍)。1,000bp 超は信用の悪化の目安
Oracle の CDS は282〜288bp で、1週間に約1割上昇
Amazon・Alphabet・Meta・Nvidia の CDS も過去最高。ただし上がり方はずっと緩やか。Meta は10月20日に114.8bp(場中)
Meta は7〜9月期のフリーキャッシュフローが −21億ドル。資金調達にも使える C クラス株の新設を決め、年内の社債発行が見込まれている
「営業キャッシュフローの裏付けのない AI の債務に、市場はノーと言っている」(Evercore ISI)
Meta 以外は10月15日時点。出典:CNBC(S&P Global Market Intelligence)、Reuters(S&P・LSEG)、Tiger Brokers(10月21日)、Meta 決算発表(10月21日)
Note
9月版:ハイパースケーラーの起債は、長期社債が30年国債と買い手を奪い合う経路として扱った
信用の指標
社債スプレッド |
9月30日 |
10月のピーク → 29日 |
|---|---|---|
AA 格 |
0.60% |
0.67%(23日)→ 0.65% |
投資適格全体 |
0.84% |
0.91%(23日)→ 0.89% |
ハイイールド |
3.12% |
3.40%(22日)→ 3.26% |
10月22〜23日をピークに縮小。CoreWeave・Oracle の CDS は10月中旬より後の値、Meta の起債は確認していない
出典:ICE BofA(FRED 経由)
信用不安が広がる経路
経路 |
中身 |
|---|---|
循環的な取引 |
大手が出資した先が、大手の製品やサービスを買う。IMF は14件・1.4兆ドルの受注約束を確認 |
借入への移行 |
ハイパースケーラーのフリーキャッシュフローが減り、借入とオフバランスの調達が増加 |
プライベートクレジット |
AI 関連への貸出残高はほぼゼロから2,000億ドル超へ |
出典:IMF 国際金融安定性報告(10月13日、The Next Web 経由)、イングランド銀行 金融安定報告(7月)、BIS Bulletin 120・137
きっかけか、複合要因か
見方 |
資料との合い方 |
|---|---|
CoreWeave が単独の引き金 |
合わない。9月から金利高で軟調、最大の下げは CPI と同じ日 |
複合要因、CoreWeave はその表れ |
最も合う |
複合要因が CoreWeave で表面化 |
ありうる。ただし CPI と重なり区別できない |
複合要因=金利上昇、AI 投資の回収への疑い、借入への依存
要因を数字で分けて測った資料は見つからなかった。2000〜02年のデータの研究では、株価が CDS より先に動いた。出典:野村総合研究所 木内登英(10月15・19日)、Reuters、Norden & Weber(2004)
Anthropic の上場申請
10月26日に上場の届出書(S-1)を公開した。Nasdaq に上場予定で、ティッカーは「ANT」。価格帯と上場日は空欄
150億ドルの融資枠は、ほぼ全資産が担保。大手3社のうち2社から投資適格を得れば、担保を外せる
計算資源の契約は2045年まで続く。総額は空欄
報道の「2045年までに8,000億ドル超」は、この S-1 では確かめられない。出典:SEC EDGAR、Anthropic の S-1(10月26日提出)
Anthropic の格付けをめぐる報道
内容 |
確かさ |
|---|---|
KBRA が6月に BB+(投資適格の1段下) |
FT の見出しと二次記事 |
Blackstone「上場直後の投資適格は難しい」 |
FT の見出し(遅くとも10月30日昼、米国時間)。本文は未確認 |
Moody’s・S&P・Fitch の格付け |
まだ出ていない |
上場の日程と規模 |
報道どうしで食い違う |
Blackstone は Anthropic の債務を約90億ドル持つ当事者(二次記事)。出典:Financial Times の見出し、The Currency Analytics(10月31日)
Anthropic の格付けをめぐる報道
米中間選挙(投票直前の情勢)
中間選挙の概要
投票日は11月3日。上院は35議席が改選
下院は共和党218・民主党214・無所属1(空席2)
民主党は上下院とも、差し引き4議席の上積みで過半数
下院で民主党が過半数を取る確率は約95%(Silver Bulletin)。Cook は民主党227〜240議席と予想
上院は接戦。民主党の勝率は予測により60〜78%
予測は10月29〜30日時点。出典:NPR(10月8日)、Silver Bulletin・Cook Political Report(Newsweek 経由、10月30日)
Note
支持政党の世論調査:民主党が8.9ポイントのリード(Silver Bulletin の平均、10月30日)。9月版は8〜12ポイント
上院の予測
予測 |
民主党の勝率 |
|---|---|
Silver Bulletin |
77.7%(10月19日は75%) |
Kalshi / Polymarket |
72% / 72%(10月24日は66% / 67.5%) |
DDHQ |
60%(同56%) |
拮抗州は7州のまま:AK・IA・KS・ME・MI・OH・TX(Cook、10月30日)
Cook は民主党の上積みを2〜6議席とみて「やや優勢」。世論調査が共和党を低く見ていれば、共和党が過半数を保つ
Silver Bulletin・DDHQ は10月29日の更新。Kalshi・Polymarket は11月1日(日本時間)に公開 API から取得。出典:Newsweek(10月30日)、NPR(10月30日、Cook のレーティング)
拮抗州の世論調査
州 |
リードしている候補 |
|---|---|
MI・OH・TX |
民主党(+2.1〜+3.2) |
AK・ME・KS |
民主党(+0.2〜+1.4) |
IA |
共和党(+0.5) |
7州すべてで差は4ポイント以内。統計的にはどれも互角
Inside Elections は10月23日に TX を「拮抗」へ移した
RealClearPolling の平均(Newsweek が10月30日に確認、RCP 本体とは照合していない)、Inside Elections(270toWin 経由)
予測市場の確率
シナリオ |
Kalshi |
Polymarket |
|---|---|---|
上下院とも共和党 |
6% |
5% |
上院は共和党・下院は民主党 |
27% |
23% |
上下院とも民主党 |
71% |
71% |
11月1日(日本時間)に各社の公開 API から取得。「下院は共和党・上院は民主党」は省略。BNY も10月に、上下院とも民主党を50〜60%で最有力とみる
Note
9月版:「上下院とも民主党」は49%(Kalshi、9月14日)。アナリストの多くは「ねじれ」を最有力とみていた
Note
10月24日:上下院とも民主党 67% / 66.5%、上院は共和党・下院は民主党 24% / 24.5%、上下院とも共和党 8.9% / 8.5%(Kalshi / Polymarket)
選挙直前の米国債
10年債は10月5日に5.31%、10月23日は5.00%、30日は4.94%
10月22日は全年限で低下(2年 −16bp、10年 −17bp)。Meta 決算後の株安(ナスダック −2.6%)と同じ日
米国債ショートは、運用者の「混雑した取引」の2位(BofA、10月2〜8日の調査)
同じ日、ヘッジファンドは主要3戦略がそろって1%超の損失。パンデミック以来
10月28日の FOMC は据え置き(実効 FF 金利 3.88%)。反対の2人は利上げを主張
株安と金利低下の因果を分けて測った資料は見つからなかった。出典:米財務省、FRB H.15(2026年10月22日公表)、FRED(ナスダック総合)、BofA Global Fund Manager Survey(investingLive 経由)、Goldman Sachs のプライムブローカーのノート(Reuters 10月23日経由。ノートの原文は未確認)
シナリオ1:上下院とも共和党
確率は6%(Kalshi)・5%(Polymarket)
対象 |
見方 |
|---|---|
米国債 |
|
ドル |
|
出典:BNY「US Midterms 2026」(2026年10月)、ING THINK(10月15日)、Standard Chartered(Reuters・FXStreet 経由、10月下旬)、野村證券 後藤祐二朗(9月16日)
シナリオ2:ねじれ(上院は共和党・下院は民主党)
確率は27%(Kalshi)・23%(Polymarket)
対象 |
見方 |
|---|---|
米国債 |
|
ドル |
|
財政 |
2回目の暫定予算(2027年1月か3月まで)が有力(Holland & Knight) |
出典:BNY(2026年10月)、Morgan Stanley(8月5日)、ING THINK(10月15日)、FXStreet(10月21・26日)、野村證券(9月16日)、Holland & Knight(10月9日)
Note
9月版:アナリストの多くは、このシナリオを最有力とみていた
シナリオ3:上下院とも民主党
確率は71%(Kalshi)・71%(Polymarket)。金利の方向は見方が割れる
対象 |
見方 |
|---|---|
米国債 |
|
ドル |
|
出典:Carmignac(RankiaPro 経由、10月19日)、ING THINK(10月15日)、FXStreet(10月21・26日)、Reuters(Kitco 経由、10月30日)
シナリオの3枚に共通:確率は11月1日(日本時間)の公開 API の値。ING と Wells Fargo は10月15日の資料で、10月下旬に見方を改めたかは確認できていない。各社のレポート原文は、ING・BNY 以外は未確認。10月20日以降に各社が数値の見通しを出し直したかは、11月1日に調べ直しても確認できなかった
Note
9月版(野村):超長期金利は小幅に低下。Carmignac とは逆の見方
上下院とも民主党でも残る大統領の拒否権
拒否権を覆す3分の2にも、フィリバスターを破る60票にも届かない。大きな法律は通らない
民主党の手段は、歳出・債務上限の交渉と議会調査にほぼ限られる。赤字は減らない
12月11日の期限は、つなぎ予算で新議会へ先送りの見方。債務上限は2027年前半〜半ばに到達
米国債:選挙直後はいったん低下、債務上限の交渉が近づくと上昇(Schroders、Bergos)
米国債の見方は、共和党が多数を失う場合全般についてのもの。債務上限での妥協で赤字が GDP 比約1%広がりうる(Schroders の推計、結果を問わない)。出典:Citi のポッドキャスト書き起こし(10月27日)、J.P. Morgan Private Bank(10月19日)、J.P. Morgan AM、Bergos(10月19日)、Schroders(9月23日)、CSIS(10月28日)
結果で変わらない財政の道筋
財政赤字は、どの結果でも GDP 比6%前後が続く見通し
CBO:2026年度 1.9兆ドル(GDP 比5.8%)→ 2036年 3.1兆ドル(6.7%)
民主党は医療、共和党は防衛に支出したい。どちらも増税は望まない
Wells Fargo はどの結果でも赤字が広がるとし、2027年末の10年債を5.25〜5.75%と予想(10月15日)
10年債のタームプレミアムは1.40%pt(1年前は1.14%pt)。ただし推計のモデルで水準が大きく違う
NY連銀の ACM モデルでは0.66%pt(10月29日)、FRB の Kim-Wright モデルでは0.94%pt(10月23日)。出典:J.P. Morgan Private Bank(2026年10月19日、SF連銀の推計を引用)、NY連銀、FRED、BNY、Neuberger Berman(RankiaPro 経由)、Mirabaud(9月8日)、Wells Fargo Investment Institute
結果で変わらない財政の道筋
選挙後の日程
12月11日:暫定予算の期限。少なくとも1回の政府閉鎖が起きる可能性が高い(BNY)
2027年度の歳出法案12本のうち、下院を通ったのは3本。ねじれなら、2回目の暫定予算(2027年1月か3月まで)が有力(Holland & Knight)
2027年夏の半ばまでに債務上限が争点になりうる(ING)
財政をめぐる対立は、長期金利の上昇圧力と変動を高めうる
期限を変える法律は11月1日までに見当たらない。10月下旬の交渉の動きは確認できていない。出典:BNY「US Midterms 2026」(2026年10月)、Holland & Knight(10月9日)、Jones Walker(10月13日)、ING(10月15日)
Note
9月版:選挙直後は追加財政が難しくなり金利は低下しやすい。2027年半ばの債務上限が次の焦点
ドル円と外債
上下院とも共和党の場合を除き、ドル安が続く見通し(野村)。為替ヘッジなしの外債には、為替差損のリスク
ドル円はこの1か月、156〜159円で推移。10月30日は日銀の据え置きの後、NY 序盤に156円台へ円高
日米の翌日物金利の差は約2.7%pt(SOFR 3.94%、TONA 1.23%)。ヘッジ付きの米10年債は、差し引き2%台前半の目安
目安は通貨ベーシスを含まない概算で、ヘッジコストの実測値ではない。SOFR は10月29日(NY連銀、FRED 経由)、TONA は10月28日(日銀)。ドル円は FX 業者の報道(外為どっとコム・OANDA・みんかぶ、10月30日)。Commerzbank は「選挙の為替への影響は短中期では限られる」(Reuters、10月30日)。出典:野村證券 後藤祐二朗(2026年9月16日)
為替介入と当局の発言
財務省は2026年に2回の局面で介入。4〜5月に3回で計11.7兆円の円買い、7月30日〜8月26日に15.4兆円
8月27日以降は0円(直近は9月29日〜10月28日)
片山財務相は10月27日の国会で「断固たる措置をとる用意がある」「高い緊張感を持って注視」
7月30日〜8月26日の日ごとの内訳と売買の向きは11月9日に公表予定。発言は Reuters 配信の転載とみんかぶ(10月28日)で、議事録は未確認。出典:財務省「外国為替平衡操作の実施状況」
アノマリーの統計の限界
大統領の任期と株式リターンの関係は、統計的に有意でない
中間選挙の翌年の平均は高いが、年ごとのばらつきが大きい
出典:Cambridge Associates「The Presidential Cycle: Less Than Meets the Eye」(1926〜2015年)
Note
9月版:標本は19〜24回と少なく、期間の取り方で数字が変わる
AIによるサイバー攻撃とセキュリティ株
AIで攻撃が速くなった
指標 |
値 |
対象期間 |
|---|---|---|
AIを使う攻撃者の活動 |
前年比+89% |
2025年 |
侵入から社内の他の端末へ広がるまで |
平均29分(最速27秒) |
2025年 |
脆弱性が悪用されるまでの日数 |
平均−7日(修正版より先に悪用) |
2025年 |
PoC の公開から48時間以内の悪用 |
悪用全体の88% |
2026年1〜6月 |
出典:CrowdStrike Global Threat Report(2月24日)・Threat Hunting Report(8月3日)、Mandiant M-Trends 2026
AIを使った侵害の割合
悪意ある侵害の4件に1件が AI を使っていた(前年比+56%)
1件あたり平均600万ドル。全体の平均499万ドルより約100万ドル高い
日本ではランサムウェアの被害報告が1〜6月に123件で、半期の過去最多。ただし AI との関係は統計にない
出典:IBM Cost of a Data Breach Report 2026(7月29日、Ponemon Institute の調査)、警察庁「令和8年上半期におけるサイバー空間をめぐる脅威の情勢等について」(9月)
5〜10月の事例
時期 |
出来事 |
|---|---|
4〜6月 |
クラウドに侵入した攻撃者が、AI のエージェントで認証情報を大量に盗む作戦を6時間未満で実行 |
9月2日公表 |
AI のエージェントがランサムウェアの侵入を10時間未満で完了。人手なら約2週間 |
9月公表 |
自律型の攻撃の進め方が、調べたすべての種類の攻撃者に広がった |
10月21日公表 |
Claude Code を指揮役にした自律型の侵入ツールで、アルゼンチンの医療機関の少なくとも15組織に侵入(5〜8月の活動) |
CrowdStrike によると、エージェント型の侵入は2026年下半期(途中まで)に上半期の約3倍(二次報道)。出典:Google Threat Intelligence Group(9月8日)、Palo Alto Networks Unit 42(9月2日)、Anthropic「Countering misuse of AI: September 2026」、CrowdStrike Counter Adversary Operations(10月21日)、Cybersecurity Dive(10月22日)
割り引いて読むべき点
数字の多くは、セキュリティ製品を売る会社が出したもの。「AI を使った」と数える基準も会社ごとに違う
Microsoft も「完全に自律した攻撃が急に当たり前になったわけではない」と書いている
警察庁は AI による攻撃の件数を出していない。自動化した攻撃は「今後増える可能性」の扱い
出典:Microsoft Digital Defense Report 2026、警察庁(9月)
Note
言えるのは「速さと割合の増加」まで。AI による攻撃の件数の急増を示す中立な統計は見つからなかった
株価は2回揺れた
日付 |
出来事 |
|---|---|
2月20日 |
Anthropic が Claude Code Security を発表。発表後の数日で CrowdStrike −18.4%、Palo Alto −7.3% |
3月27日 |
Claude Mythos の情報が漏れ、セキュリティ株が売られる |
4月上旬 |
Mythos Preview の正式公表で再び売られる |
10月1日時点 |
セキュリティの ETF の1年の騰落率は CIBR +35%、HACK +39% |
10月 |
月間で CIBR −2.0%、HACK +2.7%。23日からの1週間は −4.8%、−2.6% |
売られた理由は「AI が既存の製品を置き換える」、その後の上昇は「AI の時代ほどセキュリティが要る」(記事と経営陣の発言からの解釈)。値幅は記事の引用。出典:BankInfoSecurity(2月23日)、Nasdaq、NerdWallet(Finviz の値)、Yahoo Finance(10月の終値)
決算に表れた需要
会社 |
内容 |
|---|---|
CrowdStrike |
「Mythos の出来事で、AI の導入にはセキュリティが要ると広く受け入れられた」。純新規 ARR の伸びの見通しを6.3ポイント引き上げ |
Palo Alto |
「AI の進歩で、セキュリティが CIO の優先順位の最上位に」。1四半期で純新規 NGS ARR 約10億ドル |
サイバーセキュリティクラウド |
「AI により攻撃の量と速度が急上昇」。AI 向けの新製品を投入。上期の営業利益+30% |
トレンドマイクロ |
AI のトークン費用などで、通期の営業利益の予想を564億円から444億円へ下げた(8月13日) |
AI による需要の分を切り出した開示はない。Palo Alto の ARR は CyberArk の買収分を含む。出典:各社の決算発表・決算説明資料(7〜9月)
10月の決算に表れた需要
会社(発表日) |
内容 |
|---|---|
Fortinet(10月28日) |
「ネットワークセキュリティは AI セキュリティの基盤」(CEO)。売上 +20%、請求額 +29%。請求額の通期予想は年内3回目の引き上げ |
F5(10月27日) |
「フロンティア AI が企業セキュリティのルールを書き換えている」(CEO)。売上 +13%、製品 +23%で9四半期続けて2桁の伸び |
発言は経営陣のもので、AI による需要の分の開示はない。Check Point は11月2日、Cloudflare と HENNGE は11月5日に発表予定。出典:Fortinet 8-K(Exhibit 99.1)、F5 の決算発表
セキュリティの分類(通信の経路)
分類(守る場所) |
米国の主な企業 |
日本の主な企業 |
|---|---|---|
エッジ(Web サイトの手前) |
Cloudflare、Akamai、Fastly、F5 |
サイバーセキュリティクラウド(WAF) |
ネットワーク(ファイアウォール装置) |
Fortinet、Palo Alto、Cisco |
— |
ネットワーク(SASE) |
Zscaler、Cisco、Palo Alto、Fortinet |
— |
メール |
Proofpoint(非上場)、Microsoft |
HENNGE(誤送信対策)、デジタルアーツ |
シェアの値を公開データで測れるのは、エッジとネットワークの2層だけ。出典:W3Techs、Dell’Oro、IDC、各社の 10-K・決算資料
セキュリティの分類(守る対象)
分類(守る対象) |
米国の主な企業 |
日本の主な企業 |
|---|---|---|
端末(エンドポイント) |
CrowdStrike、SentinelOne、Microsoft |
トレンドマイクロ、FFRI |
ID(ログイン) |
Okta、Microsoft |
HENNGE |
クラウドの設定と稼働 |
Wiz(Google が買収を発表)、CrowdStrike、Palo Alto |
— |
運用(ログの分析、SIEM) |
Splunk(Cisco)、Microsoft |
— |
この4層はシェアの値が公開されておらず、調査会社の評価と継続率で見る。Microsoft はほぼすべての層で上位に入る。出典:Gartner・IDC の評価(各社の発表経由)、各社の 10-K
勝ち組の条件
- 勝ち組
値崩れしない層でシェアを持ち、そのシェアからデータがたまる循環が回り、乗り換えコスト・リスクが高い位置に入り込んでいる企業
条件 |
何で測るか |
公開データ |
|---|---|---|
値崩れしない層でシェア |
層のシェアと、その層の価格の動き |
シェアの値はエッジとネットワークだけ |
データの循環 |
通る通信やセンサーの量 |
各社の自社公表だけ |
乗り換えコスト・リスクが高い |
既存顧客の売上の伸び(純継続率)、解約率 |
定義が会社ごとに違う |
採点はしていない。条件ごとに確かめられた事実を並べる。出典:W3Techs、Dell’Oro、IDC、各社の 10-K・決算資料
シェアを測れる層の候補
層 |
候補 |
根拠 |
|---|---|---|
エッジ(Web の手前) |
Cloudflare |
全ウェブサイトの28.0%が利用(2023年10月は18.5%) |
ネットワーク(SASE) |
Zscaler、Palo Alto |
売上で1位 Zscaler(2位 Cisco と1ポイント未満の差)、3位 Palo Alto |
ファイアウォール装置 |
Fortinet、Palo Alto |
シェア21.3%と21.0%で同率1位(2023年) |
出典:W3Techs(10月26日)、Dell’Oro(2025年7〜9月期)、IDC(2023年4〜6月期)
シェアを測れない層の候補
層 |
候補 |
根拠 |
|---|---|---|
端末(エンドポイント) |
CrowdStrike |
既存顧客の売上の伸び115%。調査会社の評価でリーダー |
ID(ログイン) |
Okta |
調査会社の評価でリーダー(9年連続) |
ID(国内) |
HENNGE |
国内 IDaaS で4年連続1位(自社発表、%は非公開)。月次の解約率0.30% |
シェアの値の代わりに、継続率と調査会社の評価を使う。出典:CrowdStrike 10-K、Okta・HENNGE の発表、HENNGE 決算短信
装置の買い替え
会社 |
2026年の数字 |
|---|---|
Fortinet |
製品(主に装置)の売上 +52%(4〜6月期) |
F5 |
装置の売上 +32%、ソフトウェアは +7%(4〜6月期) |
Cisco |
ファイアウォールの受注 +30%超(2四半期連続) |
2025年の装置の市場は1桁台前半の伸びだった。論点は、買い替えが一巡した後
暗号の鍵を守る専用装置(HSM)にも、耐量子暗号への移行という期限つきの需要(米国の連邦政府機関は2030〜31年)。ただし市場は約20億ドルと小さく、首位の Thales は防衛の大企業
出典:Fortinet・F5 の決算発表(7月)、Cisco の決算説明(8月)、Dell’Oro(2025年12月)、大統領令14412(6月22日、解説記事経由)、ABI Research(Thales 経由)
注目4社以外の候補の強みと弱点
候補 |
強み |
弱点 |
|---|---|---|
Palo Alto |
装置と SASE の両方で上位。FCF マージン36% |
買収分を除く伸びは約14%。売上の30%が販売代理店2社経由 |
Zscaler |
SASE の売上で1位 |
SD-WAN を持たない。SASE は両方をそろえるベンダーへ集約されるとの予測 |
Okta |
ID の評価でリーダー。7,000超のアプリと連携 |
純継続率が111%→107%→106%と低下 |
SASE の予測は Dell’Oro(2029年に90%)。出典:各社の 10-K、SEC の XBRL、Dell’Oro
条件を満たさない例
Akamai:配信の売上が15.42億ドル(2023年)から12.57億ドル(2025年)へ減少。契約更新時の値下げを開示。網の規模は大きくても、値崩れする層にいる
Microsoft:ID・クラウド・ログ分析などの調査会社の評価でリーダー。OS やクラウドとまとめて売れるので、同じ層の専業には脅威
出典:Akamai 10-K(2025年度)、Gartner・IDC の評価(各社の発表経由)
候補のバリュエーション
候補 |
売上の伸び |
EV÷フリーキャッシュフロー |
|---|---|---|
Cloudflare |
33.5% |
284倍 |
CrowdStrike |
24.3% |
165倍 |
Palo Alto |
24.5%(買収分を除くと約14%) |
72倍 |
Zscaler |
25.4% |
48倍 |
Fortinet |
20.2% |
28倍 |
直近12か月の業績(Fortinet は9月末まで、ほかは6〜7月末まで)と10月30日の終値。Okta は11.2%・36倍。HENNGE は日本基準のため並べていない(PER 約41倍)。出典:SEC の XBRL、Yahoo Finance
Note
10月の株価:Cloudflare −19%、Fortinet −24%、Palo Alto −8%、CrowdStrike −5%、Zscaler +19%、HENNGE +18%(9月30日→10月30日の終値)
候補のバリュエーション
注目企業:Cloudflare
Cloudflare:Web の手前の入口
条件 |
根拠 |
|---|---|
値崩れしない層でシェア |
全ウェブサイトの28.0%が利用(1年で+8.2ポイント)。売上の側に値下げの兆しはない |
データの循環 |
毎月数兆のリクエストが通る。PHP2Shell では公表の約9時間前に、無料を含む全 WAF 利用者へ防御を適用 |
乗り換えコスト・リスクが高い |
サイトの DNS と通信の経路そのもの。純継続率120% |
数字:売上の伸び33.5%、EV÷FCF 284倍。粗利率が2年で6ポイント低下(77.8%→71.8%)
論点:事業は3条件を満たす。この値段に見合うか
直近12か月、10月30日の終値。出典:W3Techs(10月26日)、Cloudflare の 10-Q・ブログ、SEC の XBRL
Cloudflare の強みとリスク
強み |
リスク |
|---|---|
|
|
出典:W3Techs、Cloudflare の 10-K・10-Q・ブログ、Akamai の 10-K、SEC の XBRL
Note
7〜9月期の決算は11月5日の引け後に発表予定(会社の発表)。会社の予想は売上7.36〜7.37億ドル
注目企業:Fortinet
Fortinet:装置から SASE まで1社で
条件 |
根拠 |
|---|---|
値崩れしない層でシェア |
ファイアウォール装置のシェアで Palo Alto と同率1位(2023年4〜6月期)。装置の売上 +52%。粗利率80% |
データの循環 |
装置の上で動く脅威情報の更新と、自社で運営する SASE。データ量の公表は見つからない |
乗り換えコスト・リスクが高い |
ファイアウォールから SASE までを1社でそろえる。専用半導体を自社で設計。継続率は非開示 |
数字:売上の伸び20.2%(直近12か月)、請求額 +29%(7〜9月期)、EV÷FCF 28倍、SBC÷売上4%
論点:7〜9月期の製品は+37%で、7月の会社予想からの逆算(下期 約+18%)を上回った。ただし4〜6月期の+52%からは鈍化
下期の伸びは7月の通期予想と上期の実績からの自前の計算。出典:Fortinet の決算発表(7月29日・10月28日)・10-K・10-Q、IDC、SEC の XBRL
Fortinet の強みとリスク
強み |
リスク |
|---|---|
|
|
出典:Fortinet の決算発表(7月29日・10月28日)・決算説明(書き起こし、二次資料)・10-K・10-Q、SEC の XBRL
Note
10月28日の7〜9月期決算:製品 +37%(4〜6月期は+52%)、請求額 +29%。通期の売上予想は上げ、サービスは下げた。株価は29日の終値139.10ドル(−20.1%)、30日は136.08ドル(8-K、Yahoo Finance、Seeking Alpha)。倍率は30日の終値と9月末までの直近12か月(10-Q、10月30日提出)で計算
注目企業:CrowdStrike
CrowdStrike:端末の中のセンサー
条件 |
根拠 |
|---|---|
値崩れしない層でシェア |
端末の保護。シェアの公開データはなく、評価でリーダー |
データの循環 |
週に数兆のイベントを分析。後から製品を足せる契約(Falcon Flex)の ARR が +101% |
乗り換えコスト・リスクが高い |
OS の中心部で動くセンサー。純継続率115%。障害(2024年7月)の補償で契約の縮小が増えた |
数字:ARR +25%、新規 ARR +51%(5〜7月期)、EV÷FCF 165倍、SBC÷売上23%
論点:2月に AI による置き換えの懸念で −18.4%。SBC を引くと割高が際立つ
出典:CrowdStrike の決算発表(Q2 FY27)・10-K、SEC の XBRL、BankInfoSecurity(2月23日)
CrowdStrike の強みとリスク
強み |
リスク |
|---|---|
|
|
出典:CrowdStrike の決算発表(Q2 FY27)・10-K、SEC の XBRL、BankInfoSecurity(2月23日)
注目企業:HENNGE
HENNGE:国内のログインの入口
条件 |
根拠 |
|---|---|
値崩れしない層でシェア |
国内 IDaaS で4年連続1位(自社発表、%は非公開) |
データの循環 |
弱い。ログインの記録を防御に生かす仕組みの記述がない。研究開発費は売上の4〜5% |
乗り換えコスト・リスクが高い |
社員が毎日使うログインの入口。月次の解約率0.30%。ARR 125.2億円(+16.7%) |
数字:PER 約41倍、EV÷売上 約4.7倍(10月30日の終値2,091円)
論点:Microsoft 365 の標準機能と競合する度合いの開示がない
倍率は日本基準の直近12か月で、米国の数字とは比べられない。出典:HENNGE の決算短信・説明資料(8月4日)、有価証券報告書、株探
HENNGE の強みとリスク
強み |
リスク |
|---|---|
|
|
通期の決算発表は11月5日の予定で、倍率はそこで変わる。新プランが既存顧客に効くのは2027年4月の更新から。出典:HENNGE の決算短信・説明資料(8月4日)、株探、日経、ipokiso.com
まとめ
結論の前提はどう動いたか
前提 |
10月の状況 |
|---|---|
金利の頭打ち |
5.31%から4.94%へ(10月30日)。頭打ちかは判断できない。日米とも据え置き、反対票は利上げ側 |
景気悪化の兆候 |
雇用だけ弱い(9月 +2.9万人、失業率4.2%)。GDP +3.4%・CPI 3.7%は強い |
選挙後の財政協議 |
民主党の確率が上昇。12月11日の期限が加わった |
中東の分岐 |
10月下旬に攻撃が続き、ブレント(現物)は123ドル(10月27日)。分岐はまだ見えない |
信用不安(新しい論点) |
CoreWeave・Oracle に集中、大手は緩やか。AA 格の社債スプレッドは0.67%まで広がった後、0.65% |
AI の資金調達(新しい論点) |
大手の長期債務が急増。Anthropic は格付けの前に上場を申請 |